Responsabilité civile professionnelle du commerçant
Un article de Inès Mercier, mis à jour le 1 novembre 2026
Un commerçant n’est pas tenu, de façon générale, de souscrire une assurance de responsabilité civile professionnelle : l’obligation légale ne vise que certaines activités, notamment réglementées. En revanche, sa responsabilité civile, elle, existe toujours. Dès qu’il cause un dommage à un client, à un fournisseur, à un passant ou à un voisin, c’est lui, en tant que personne ou en tant que dirigeant de sa société selon la forme choisie, qui doit en répondre. L’assurance ne crée pas cette responsabilité : elle en transfère les conséquences financières à un assureur, dans les limites du contrat.
À retenir
– Il n’existe pas d’obligation générale d’assurance de responsabilité civile professionnelle pour tous les commerçants ; elle dépend de l’activité exercée.
– La responsabilité, elle, est permanente : contractuelle envers les clients et partenaires (article 1231-1 du Code civil), délictuelle envers les tiers (article 1240), et le commerçant répond aussi de ses salariés (article 1242).
– Un contrat de responsabilité civile couvre en général l’exploitation, la période après livraison des produits et la responsabilité d’employeur, avec des plafonds, des franchises et des exclusions.
– Les contrats s’appuient souvent sur la réclamation : l’article L124-5 du Code des assurances impose alors une période subséquente d’au moins cinq ans.
Pourquoi parler de responsabilité personnelle du commerçant ?
Quand on évoque l’assurance d’un commerce, on pense d’abord aux murs, au stock et à la vitrine. La responsabilité civile professionnelle touche un autre objet : le patrimoine de celui qui exerce. Un commerçant qui exerce en entreprise individuelle engage ses biens personnels pour les dettes de son activité, sous réserve des protections que la loi prévoit selon son statut. Un dirigeant de société n’est pas dans la même situation, mais il peut voir sa propre responsabilité recherchée pour une faute qui lui est personnellement imputable.
Les régimes de responsabilité civile du commerçant
La responsabilité contractuelle envers les clients et partenaires
Lorsqu’un dommage naît de l’inexécution d’un contrat, c’est la responsabilité contractuelle qui joue. L’article 1231-1 du Code civil prévoit que le débiteur est condamné, s’il y a lieu, au paiement de dommages et intérêts en raison de l’inexécution de l’obligation ou du retard dans son exécution, sauf s’il justifie que l’exécution a été empêchée par la force majeure.
La responsabilité délictuelle envers les tiers
Lorsqu’aucun contrat ne lie l’auteur du dommage et la victime, on se place sur le terrain de l’article 1240 du Code civil : tout fait quelconque de l’homme qui cause à autrui un dommage oblige celui par la faute duquel il est arrivé à le réparer.
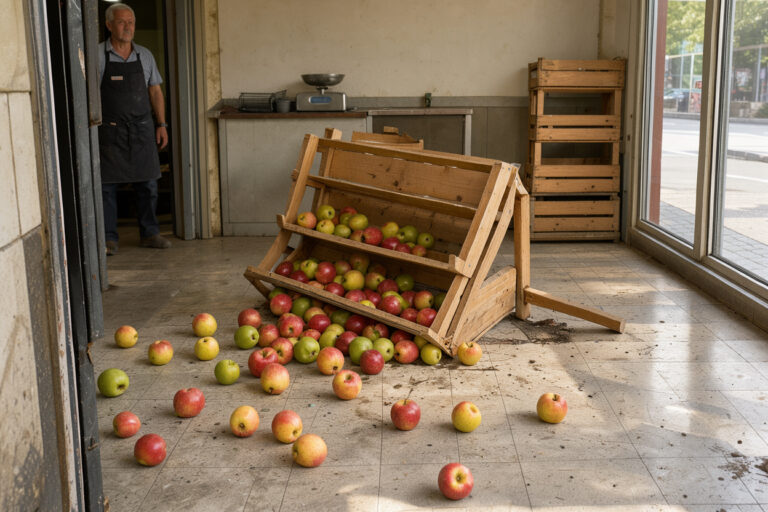
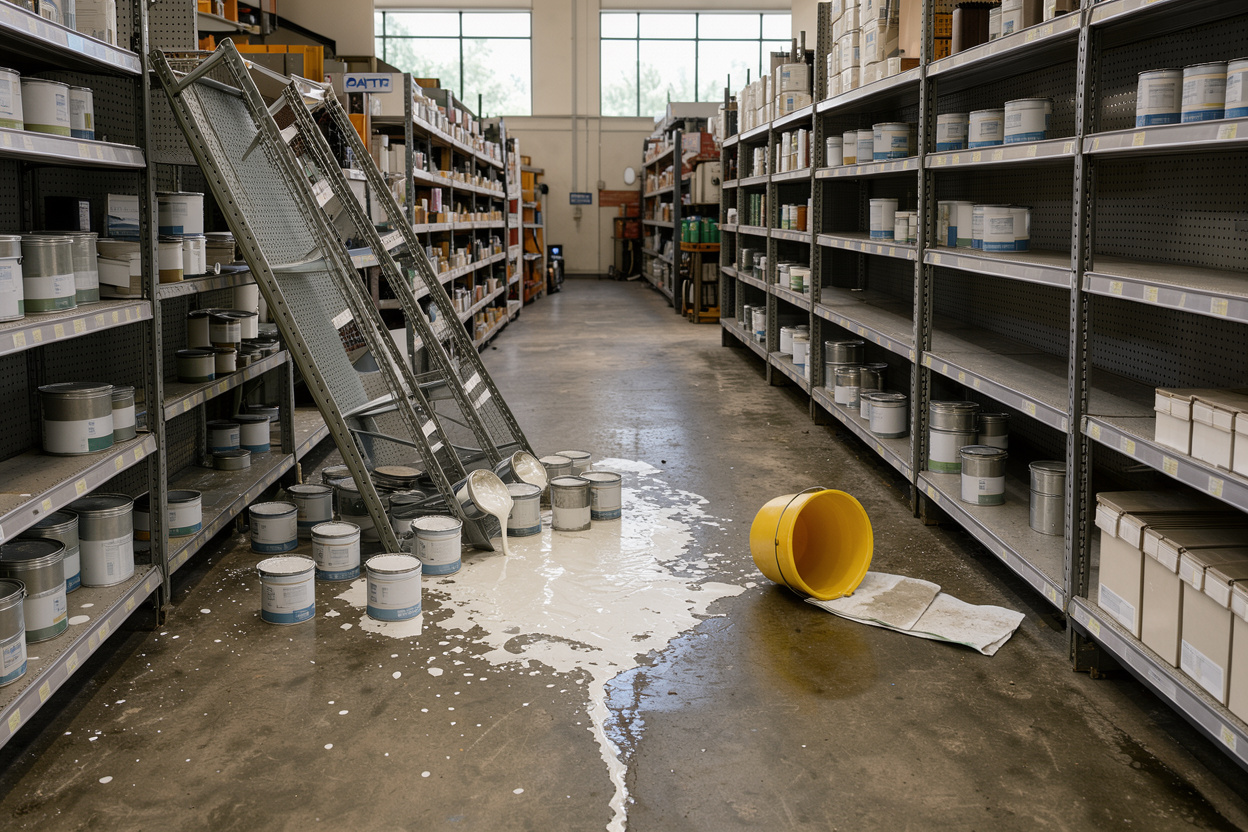
Le passant qui glisse sur un trottoir laissé mouillé devant la boutique, le voisin dont le mur est abîmé par un chargement mal manipulé, le tiers blessé par un objet tombé d’un étalage : ces personnes n’ont signé aucun contrat avec le commerçant. Elles peuvent pourtant demander réparation si elles démontrent une faute, un dommage et un lien entre les deux. Le commerçant se retrouve alors à répondre d’un événement qu’il n’a pas choisi et dont les conséquences peuvent être lourdes, notamment en cas de dommage corporel.
Le commerçant répond aussi de ses salariés
Le commerçant employeur n’est pas seulement responsable de ses propres gestes. L’article 1242 du Code civil dispose que les maîtres et les commettants sont responsables du dommage causé par leurs domestiques et préposés dans les fonctions auxquelles ils les ont employés.
Concrètement, si un vendeur renverse un client en déplaçant des cartons, si un livreur endommage un véhicule stationné en effectuant sa tournée pour le compte du commerce, ou si un employé délivre un conseil erroné qui cause une perte, la victime peut se retourner vers l’employeur. L’idée est simple : celui qui tire profit de l’activité de ses préposés en supporte aussi les risques. La responsabilité de l’employeur dépend du lien de subordination et du rattachement du dommage aux fonctions exercées ; les situations limites, par exemple un acte sans rapport avec les fonctions, se règlent au cas par cas.
Cette responsabilité s’ajoute à celle que l’employeur porte envers ses propres salariés lorsqu’ils sont victimes d’un accident ou d’une maladie liée au travail. Ce second volet est traité à part, car il obéit à des règles spécifiques de protection sociale et de faute de l’employeur : la responsabilité du commerçant en cas d’accident d’un salarié.
Ce que couvre une assurance de responsabilité civile professionnelle
France Assureurs distingue, pour les commerçants et artisans, plusieurs volets de garanties.
- La responsabilité liée à l’occupation des locaux : elle vise les dommages d’incendie, d’explosion ou de dégât des eaux causés aux voisins, aux tiers, au propriétaire ou aux locataires. Elle accompagne en principe la garantie incendie. Ce volet concerne le local et relève plutôt du contrat multirisque de l’activité.
- La responsabilité liée à l’activité professionnelle, qui comprend l’exploitation, c’est-à-dire les accidents causés à des tiers, y compris des clients, par le commerçant, ses employés ou ses biens professionnels, et la responsabilité professionnelle proprement dite, relative aux dommages survenant après la livraison des produits ou l’achèvement de travaux.
- La responsabilité civile employeur, qui couvre la responsabilité envers les salariés pour dommages matériels et corporels, y compris la faute inexcusable. Sur ce point précis, la notion et ses conséquences sont détaillées dans l’analyse de la faute inexcusable.
Quand l’assurance est-elle obligatoire ?
La règle générale reste la liberté : aucun texte n’impose à tout commerçant de souscrire une assurance de responsabilité civile professionnelle. L’obligation existe pour certaines professions et activités, notamment celles qui sont réglementées, et elle est fixée par les textes propres à chaque activité. Elle peut aussi résulter de règles applicables au secteur, ou d’exigences contractuelles : un bailleur, un franchiseur, un donneur d’ordre ou un organisateur de marché peuvent demander une attestation d’assurance comme condition de la relation commerciale.
France Assureurs rappelle d’ailleurs que, lorsque l’assurance est obligatoire, les artisans et auto-entrepreneurs doivent indiquer sur leurs devis et factures l’assurance professionnelle souscrite, les coordonnées de l’assureur ou du garant et la couverture géographique. Le commerçant qui exerce une activité soumise à cette obligation doit donc s’en assurer avant toute ouverture, sur la base du texte qui régit son activité.
Pour un commerçant en nom propre, la réflexion doit aussi intégrer sa forme juridique. La question se pose différemment dans une société où le patrimoine personnel du dirigeant est en principe séparé de celui de la société. La forme retenue influe sur l’exposition, et elle fait l’objet d’un traitement propre : quelle assurance en entreprise individuelle.
Fait dommageable ou réclamation : le moment où la garantie s’applique
Un contrat de responsabilité civile ne fonctionne pas comme une assurance de biens. Le dommage peut apparaître longtemps après la faute, et la réclamation de la victime encore plus tard. La question de savoir quel contrat répond, celui en vigueur au moment du fait ou celui en vigueur au moment de la demande, est donc décisive.
L’article L124-5 du Code des assurances distingue deux mécanismes : la garantie déclenchée par le fait dommageable, et la garantie déclenchée par la réclamation. Dans ce second cas, la garantie couvre le sinistre lorsque le fait dommageable est antérieur à la date de résiliation ou d’expiration de la garantie et que la première réclamation est adressée à l’assuré ou à son assureur entre la prise d’effet initiale de la garantie et l’expiration d’un délai subséquent. Ce délai ne peut être inférieur à cinq ans, et le plafond de garantie applicable pendant cette période ne peut être inférieur à celui de l’année précédant la résiliation. L’assureur ne couvre pas, en outre, l’assuré qui connaissait le fait dommageable à la date de souscription.
Pour le commerçant, cela a une conséquence pratique : la cessation d’activité, la vente du fonds ou le changement d’assureur ne mettent pas fin, du jour au lendemain, à l’exposition. Une réclamation peut intervenir plus tard, et la période subséquente sert précisément à éviter un vide de garantie. Il faut donc conserver ses contrats, ses attestations et les dates de chaque changement, et vérifier dans le contrat comment la garantie est déclenchée.
Plafonds, franchises, exclusions : les limites du contrat et la démarche à suivre
Aucun contrat ne couvre tout. France Assureurs précise que la couverture comporte des plafonds annuels et par sinistre, ainsi que des franchises, et que les exclusions incluent notamment les amendes et les sinistres intentionnels. Ces limites se retrouvent dans tous les contrats, sous des formes variables.
- Le plafond est la somme maximale que l’assureur versera pour un sinistre ou pour une année. Un dommage corporel grave peut dépasser un plafond modeste, auquel cas le commerçant supporte la différence.
- La franchise reste à la charge de l’assuré pour chaque sinistre. Son montant est fixé au contrat.
- Les exclusions écartent certaines situations : faute intentionnelle, amendes, activités non déclarées, parfois certains produits ou certains types de dommages, comme les préjudices purement financiers, selon le contrat.
Le risque le plus fréquent n’est pas l’exclusion évidente mais l’écart entre l’activité réellement exercée et l’activité déclarée. Un commerçant qui ajoute une activité, vend en ligne en plus de sa boutique ou se met à fabriquer une partie de ses produits change la nature de son exposition. Le contrat doit suivre. Une déclaration inexacte ou incomplète à la souscription ou en cours de contrat peut avoir des conséquences sur l’indemnisation, selon les règles du Code des assurances et les clauses du contrat.
Comment aborder concrètement sa protection
Quelques réflexes structurent une démarche saine. Lorsqu’un client ou un tiers formule une réclamation, la manière de la déclarer est déterminante, comme le détaille la mise en cause de la responsabilité civile du commerçant. Et pour un désaccord plus ordinaire avec un acheteur, voir la responsabilité personnelle en cas de litige avec un client.
- Identifier son activité exacte et vérifier si elle est réglementée ou soumise à une obligation d’assurance spécifique.
- Cartographier les risques : dommages causés aux clients dans le point de vente, produits vendus, salariés, livraisons, activité en ligne.
- Lire les définitions du contrat : activité déclarée, nature des dommages couverts (corporels, matériels, immatériels), territoire couvert, mode de déclenchement de la garantie.
- Regarder les plafonds et franchises au regard des risques les plus lourds, en particulier les dommages corporels.
- Prévoir l’après : période subséquente, cessation d’activité, transmission du fonds.
- Documenter : conserver les preuves des conseils donnés, des contrats passés avec les clients et des mesures de prévention.
Questions fréquentes
La responsabilité civile professionnelle est-elle obligatoire pour tous les commerçants ?
Non, pas de manière générale. L’obligation d’assurance dépend de l’activité exercée : elle vise certaines professions réglementées et les activités pour lesquelles un texte l’impose. Un commerçant peut aussi se voir demander une attestation par un bailleur, un franchiseur ou un client professionnel. L’absence d’obligation légale ne supprime pas la responsabilité civile, qui pèse sur lui dans tous les cas.
Le commerçant est-il responsable des fautes de ses salariés ?
Oui, dans les conditions de l’article 1242 du Code civil : l’employeur répond du dommage causé par ses préposés dans les fonctions auxquelles il les a employés. Les cas où le salarié a agi hors de ses fonctions sont appréciés au cas par cas. La garantie d’exploitation d’un contrat de responsabilité civile couvre en général les dommages causés à des tiers par le commerçant et ses employés, selon les termes du contrat.
Le contrat couvre-t-il un sinistre révélé après la fin de l’activité ?
Cela dépend du mode de déclenchement de la garantie. Lorsque le contrat repose sur la réclamation, l’article L124-5 du Code des assurances impose une période subséquente d’au moins cinq ans après la résiliation ou l’expiration, pendant laquelle une première réclamation reste couverte si le fait dommageable est antérieur. Les modalités précises, notamment la durée retenue au-delà du minimum légal, figurent dans le contrat.
Que ne couvre pas une assurance de responsabilité civile ?
Les contrats prévoient des exclusions, parmi lesquelles les amendes et les sinistres intentionnels. Ils fixent aussi des plafonds et des franchises. D’autres exclusions varient selon les assureurs : activités non déclarées, certains produits, certains préjudices financiers. La lecture des conditions générales et particulières est le seul moyen de savoir ce qui est couvert.
Conclusion
La responsabilité civile professionnelle du commerçant tient en une distinction simple : la responsabilité est toujours là, l’obligation de s’assurer ne l’est que dans certains cas. Entre les articles 1231-1, 1240 et 1242 du Code civil, le commerçant répond de ses contrats, de ses fautes et de celles de ses salariés. Le contrat d’assurance permet d’en organiser la prise en charge, dans la limite de ses plafonds, de ses franchises et de ses exclusions, avec un mécanisme de déclenchement, fait dommageable ou réclamation, qui conditionne la couverture dans le temps. Le bon réflexe consiste à faire correspondre le contrat à l’activité réellement exercée et à le réexaminer à chaque évolution : nouvelle activité, embauche, vente en ligne, cession du fonds.