Commerçant et mise en cause de sa responsabilité civile
Un article de Alexandre Boyer, mis à jour le 1 novembre 2026
Un commerçant voit sa responsabilité civile engagée lorsqu’une personne démontre qu’il a commis une faute, qu’elle a subi un dommage et que ce dommage résulte directement de cette faute. Dans certains cas, notamment pour les dommages causés par ses salariés ou par un produit défectueux, la loi engage le commerçant sans qu’il ait lui-même commis d’erreur. La réparation prend la forme de dommages et intérêts, et la question décisive pour le professionnel devient alors : sur quels biens la victime peut-elle se faire payer ?
Cet article suit le parcours d’une mise en cause : les conditions posées par le Code civil, la distinction entre responsabilité contractuelle et délictuelle, les personnes et les choses dont le commerçant répond, le délai pour agir, puis l’étendue du patrimoine exposé selon la forme d’exercice. Il est destiné au professionnel, pas à l’occupant d’un local : il s’agit de sa situation personnelle de chef d’entreprise.
À retenir
– Trois conditions cumulatives fondent la responsabilité pour faute : une faute, un dommage, un lien de causalité.
– Le commerçant répond aussi de ses salariés dans l’exercice de leurs fonctions, et, comme vendeur, peut être tenu pour un produit défectueux dont il ne peut pas désigner le producteur.
– L’action se prescrit en principe par cinq ans, dix ans à compter de la consolidation pour un dommage corporel.
– Le patrimoine exposé dépend de la forme juridique : l’entrepreneur individuel bénéficie depuis 2022 d’une séparation entre patrimoine professionnel et personnel, avec des exceptions.
– Une assurance de responsabilité civile prend en charge, dans les limites du contrat, les dommages causés aux tiers ; elle ne couvre pas tout.
Quelles sont les conditions d’une mise en cause ?
Le socle est l’article 1240 du Code civil : tout fait quelconque de l’homme qui cause à autrui un dommage oblige celui par la faute duquel il est arrivé à le réparer. L’article 1241 précise que chacun est responsable du dommage qu’il a causé non seulement par son fait, mais encore par sa négligence ou par son imprudence. Ces textes valent pour toute personne, commerçant compris.
En pratique, la victime doit établir trois éléments.
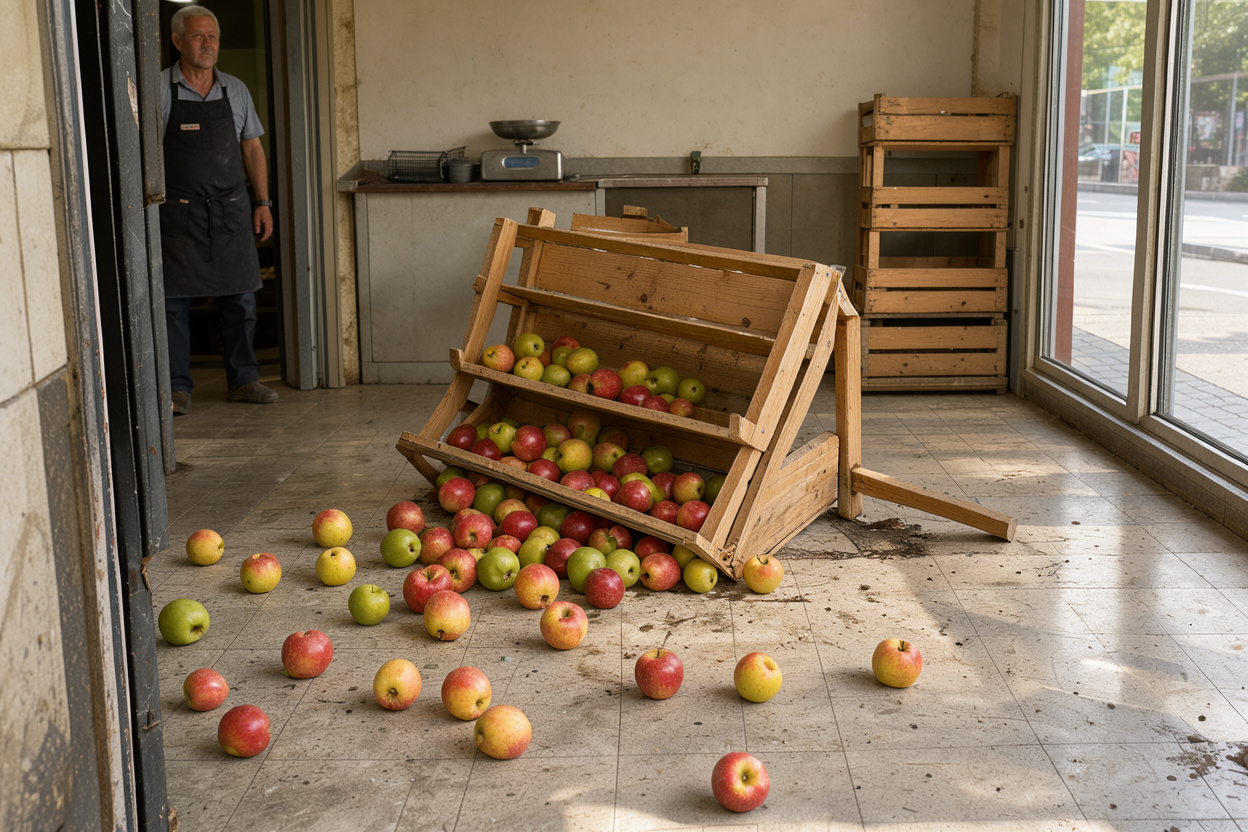
Une faute. Elle peut être un acte positif, une négligence ou une imprudence. Pour un commerçant, cela peut être un rayonnage instable laissé en circulation, une information erronée donnée à un client, un défaut d’entretien ou un retard de livraison qui n’était pas justifié.
Un dommage. Il doit être réel et certain : préjudice corporel, matériel ou moral. Un simple désagrément sans conséquence évaluable ne suffit pas.
Un lien de causalité. Le dommage doit être la conséquence directe de la faute. C’est souvent le point le plus discuté : le commerçant peut soutenir que le dommage provient d’une autre cause, par exemple l’imprudence de la victime elle-même ou le fait d’un tiers.
Si l’une de ces conditions manque, la mise en cause échoue. À l’inverse, la charge de la preuve pèse sur celui qui réclame, sauf régime particulier de responsabilité sans faute, que nous verrons plus loin.
Responsabilité contractuelle ou délictuelle : pourquoi la distinction change tout
Lorsqu’un contrat lie le commerçant à la personne qui se plaint, c’est la responsabilité contractuelle qui s’applique : le client invoque l’inexécution ou la mauvaise exécution de ce qui avait été convenu, par exemple une marchandise non conforme, un service mal réalisé ou une date de livraison manquée. En l’absence de contrat, la victime se place sur le terrain de la responsabilité délictuelle, celle des articles 1240 et suivants. Un visiteur qui se blesse dans la boutique sans rien acheter relève typiquement de ce second cas.
Cette distinction a des effets concrets :
- Les clauses limitatives. Dans la sphère contractuelle, les clauses qui limitent ou aménagent la responsabilité peuvent être admises, dans la mesure où elles ne vident pas l’obligation essentielle de sa substance et respectent les règles de protection du consommateur. Dans la sphère délictuelle, on ne peut pas limiter d’avance sa responsabilité envers un tiers avec lequel on n’a pas contracté.
- La qualité du demandeur. Un client consommateur bénéficie de règles protectrices propres au droit de la consommation, que le contrat ne peut pas écarter.
Il faut donc, dès la réception d’une réclamation, identifier de quel terrain il s’agit. Pour un regard centré sur le litige avec la clientèle, voir le litige avec un client et la responsabilité personnelle du commerçant.
De quoi le commerçant répond-il en dehors de ses propres fautes ?
La responsabilité pour faute personnelle n’est qu’une partie du tableau. La loi met à la charge du professionnel des responsabilités sans faute de sa part.
Ses salariés
L’article 1242 du Code civil traite de la responsabilité du fait des personnes dont on répond et des choses que l’on a sous sa garde, et prévoit que les commettants répondent du dommage causé par leurs préposés dans les fonctions auxquelles ils les ont employés. Concrètement, si un employé blesse un client en déplaçant une palette ou endommage le véhicule d’un livreur dans le cadre de son travail, la victime peut se retourner contre le commerçant. Ce mécanisme est distinct de la responsabilité de l’employeur envers son propre salarié en cas d’accident du travail, traitée séparément ; sur ce sujet, voir la responsabilité du commerçant en cas d’accident d’un salarié.
Les choses et les animaux
Le même article 1242 vise les choses que l’on a sous sa garde. Une enseigne qui se décroche ou un présentoir qui tombe : le gardien de la chose peut voir sa responsabilité engagée. L’article 1243 traite de la responsabilité du propriétaire d’un animal ou de celui qui s’en sert, et l’article 1244 de celle du propriétaire d’un bâtiment en cas de ruine due à un défaut d’entretien ou à un vice de construction (mêmes références Légifrance).
Les produits vendus
Le régime de la responsabilité du fait des produits défectueux, aux articles 1245 et suivants, prévoit que le producteur est responsable du dommage causé par un défaut de son produit, qu’il soit ou non lié par un contrat avec la victime. Un produit est défectueux lorsqu’il n’offre pas la sécurité à laquelle on peut légitimement s’attendre (article 1245-3). Le commerçant n’est pas en principe le producteur ; mais l’article 1245-6 organise une responsabilité subsidiaire : lorsque le producteur ne peut pas être identifié, le vendeur ou le distributeur professionnel est responsable au même titre que lui, à moins qu’il ne désigne son propre fournisseur ou le producteur dans un délai de trois mois à compter de la notification. Conserver la traçabilité des fournisseurs, factures et bons de livraison est donc une mesure de protection directe.
Comment se déroule concrètement une mise en cause ?
Une mise en cause suit rarement un schéma unique, mais on retrouve généralement les étapes suivantes.
- La réclamation. Elle arrive par courrier, courriel, mise en demeure ou, dans certains cas, directement par assignation.
- La collecte des éléments. Contrat, conditions générales, factures, échanges écrits, photos, témoignages, registres d’entretien, attestations d’assurance. Ce qui n’est pas conservé ne peut pas être opposé.
- La déclaration à l’assureur. Si un contrat de responsabilité civile existe, il impose généralement de déclarer le sinistre dans un délai fixé par le contrat. Le commerçant ne doit pas reconnaître sa responsabilité ni proposer un règlement sans avoir vérifié ce que prévoit son contrat, car l’assureur peut opposer des stipulations sur la direction du procès et la transaction.
- La discussion amiable, l’expertise ou l’action en justice. Un dommage matériel ou corporel donne souvent lieu à une expertise pour évaluer les conséquences. Une protection juridique souscrite en complément peut prendre en charge les frais de défense, dans les limites du contrat.
Pendant combien de temps peut-on engager sa responsabilité ?
Selon l’article 2224 du Code civil, les actions personnelles ou mobilières se prescrivent par cinq ans à compter du jour où le titulaire d’un droit a connu ou aurait dû connaître les faits lui permettant de l’exercer. L’article 2226 prévoit que l’action en responsabilité née à raison d’un événement ayant entraîné un dommage corporel se prescrit par dix ans à compter de la date de la consolidation du dommage.
Pour les produits défectueux, deux délais coexistent : l’action se prescrit par trois ans à compter du jour où le demandeur a connu ou aurait dû connaître le dommage, le défaut et l’identité du producteur (article 1245-16), et la responsabilité du producteur s’éteint dix ans après la mise en circulation du produit, sauf action engagée dans l’intervalle (article 1245-15).
Ces délais expliquent pourquoi il est prudent de conserver ses documents longtemps après la fin d’une relation commerciale.
Sur quels biens le commerçant répond-il ?
Une fois la responsabilité retenue, se pose la question du recouvrement. La réponse dépend de la forme dans laquelle l’activité est exercée.
L’entrepreneur individuel. La loi du 14 février 2022 en faveur de l’activité professionnelle indépendante a instauré une séparation entre patrimoine professionnel et patrimoine personnel. L’entrepreneur n’est tenu de remplir ses engagements envers les créanciers dont les droits sont nés à l’occasion de son activité professionnelle que sur son patrimoine professionnel, sauf sûretés conventionnelles ou renonciation ; certaines exceptions existent, notamment en cas de fraude ou de manquements fiscaux graves, et pour les organismes de recouvrement des cotisations sociales dans des conditions prévues par la loi. Les créanciers peuvent aussi obtenir une renonciation écrite à cette protection, par exemple une banque qui exige une garantie. Le point d’attention est donc double : la séparation n’est pas absolue, et le patrimoine professionnel lui-même peut être lourdement touché.
Le gérant ou dirigeant de société. La société répond sur son patrimoine social. La responsabilité personnelle du dirigeant peut cependant être recherchée pour ses propres fautes, notamment de gestion, ce qui relève d’un autre régime, exposé dans la mise en cause du dirigeant pour erreur de gestion. La forme juridique choisie ne dispense donc pas d’examiner le rôle de chacun.
Pour l’entrepreneur individuel, le choix de couverture est directement lié à cette question ; voir quelle assurance pour un commerçant en entreprise individuelle.
Quel rôle joue l’assurance de responsabilité civile ?
France Assureurs distingue, pour les commerçants et artisans, plusieurs responsabilités à assurer : celle liée aux locaux occupés, celle liée à l’activité professionnelle (dommages causés aux clients et aux tiers pendant l’activité, et après livraison ou exécution des travaux) et celle d’employeur, y compris en cas de faute inexcusable. Les contrats comportent des franchises et des plafonds par sinistre et par an, et une garantie subséquente peut s’appliquer après la résiliation pour les réclamations tardives. La protection juridique, optionnelle, aide à financer les frais de procédure.
Ce qui est général : l’assureur prend en charge les dommages causés aux tiers relevant de la garantie, dans les limites du contrat. Ce qui dépend du contrat : les exclusions, le montant des plafonds, la franchise, la durée de la garantie subséquente, les conditions de déclaration et le sort des dommages immatériels. Pour le détail des garanties, voir la responsabilité civile professionnelle du commerçant.
Questions fréquentes
Un commerçant peut-il être responsable sans avoir commis de faute ?
Oui, dans certains régimes. Il répond des dommages causés par ses préposés dans leurs fonctions, du fait des choses qu’il a sous sa garde, et, comme vendeur, il peut être tenu d’un produit défectueux lorsque le producteur n’est pas identifié. La victime n’a alors pas à démontrer une faute personnelle du commerçant, mais elle doit prouver le dommage et le lien avec le fait générateur.
Faut-il un contrat écrit pour engager la responsabilité du commerçant ?
Non. Un achat en boutique crée déjà un lien contractuel. Sans contrat du tout, par exemple pour un simple visiteur, la victime agit sur le terrain délictuel. Dans les deux cas, un dommage et un lien de causalité restent nécessaires.
Le patrimoine personnel de l’entrepreneur individuel est-il toujours protégé ?
Non. Depuis la loi du 14 février 2022, il est en principe hors de portée des créanciers professionnels, mais avec des exceptions : renonciation écrite à la protection, sûretés conventionnelles comme une caution, fraude ou manquements fiscaux graves, et certaines règles propres aux organismes sociaux. Le patrimoine professionnel reste, lui, entièrement exposé.
Combien de temps après les faits une réclamation reste-t-elle possible ?
En règle générale cinq ans à partir du jour où la victime a connu ou aurait dû connaître les faits, et dix ans à compter de la consolidation en cas de dommage corporel. Pour un produit défectueux, trois ans à compter de la connaissance du dommage, du défaut et du producteur, dans la limite de dix ans après la mise en circulation.
Conclusion
Être mis en cause ne signifie pas être condamné : la victime doit prouver ce qu’elle avance, et le commerçant peut opposer l’absence de dommage, de causalité ou la prescription. Trois réflexes résument le sujet : documenter ses contrats et ses fournisseurs, connaître la portée réelle de ses garanties, et vérifier ce que sa forme juridique protège ou non. Les contrats variant d’un assureur à l’autre, la lecture des conditions générales et particulières reste indispensable.